A comparação que todo investidor precisa fazer antes de decidir
Com a Selic em patamar elevado, a renda fixa voltou a ser uma alternativa atrativa para muitos investidores. Tesouro Direto pagando acima de 13% ao ano, CDBs com liquidez diária e fundos de renda fixa com retorno previsível. A pergunta que chega com frequência à EW é direta: ainda faz sentido investir em imóvel com esse cenário?
A resposta depende do que o investidor está buscando. E essa diferença de objetivo é o que a maioria ignora na hora de comparar os dois ativos.
Para fazer essa comparação de forma justa, é preciso entender como o retorno imobiliário é calculado corretamente. O guia sobre como calcular o retorno de um investimento imobiliário explica as variáveis que precisam entrar na conta antes de qualquer comparação.
Imóvel ou renda fixa: o que cada um entrega
Retorno financeiro: renda fixa na frente no curto prazo
Com a Selic no patamar atual, um investimento em Tesouro Selic rende entre 13% e 14% ao ano com liquidez diária e risco praticamente zero. CDBs de bancos médios chegam a 115% do CDI, o que representa aproximadamente 15% ao ano.
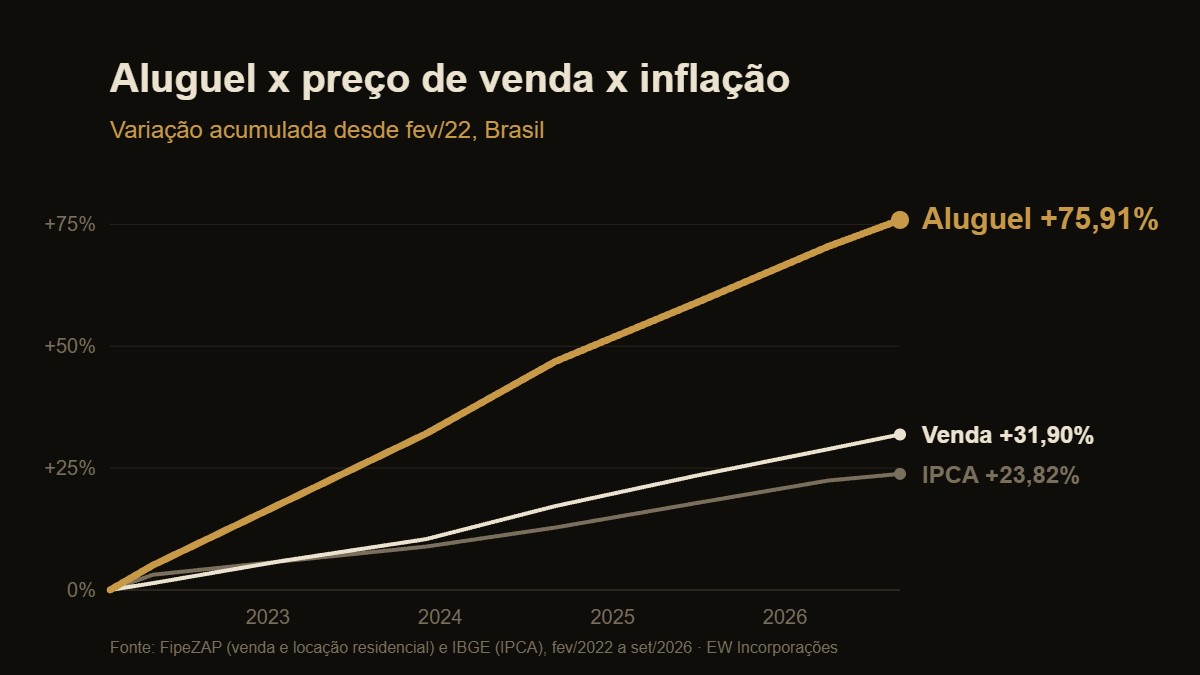
Um imóvel compacto bem localizado em Ribeirão Preto entrega yield líquido entre 5% e 7% ao ano em aluguel, mais valorização histórica de 8% a 12% ao ano dependendo da região. Somados, o retorno total estimado fica entre 13% e 19% ao ano. Mas esse número tem uma composição diferente, e entender essa diferença é o que separa uma análise rasa de uma decisão bem fundamentada.
Liquidez: renda fixa é imbatível
Tesouro Selic tem liquidez diária. O dinheiro está disponível em 24 horas. Imóvel é ilíquido por natureza. O processo de venda, do anúncio até o recebimento, leva em média de 3 a 12 meses dependendo da região, da tipologia e do momento do mercado.
Essa iliquidez não é necessariamente um problema. É uma característica do ativo que precisa ser remunerada. Se o retorno do imóvel não pagar um prêmio significativo acima da renda fixa de liquidez diária, o investidor está aceitando iliquidez sem ser adequadamente compensado por ela.
Proteção patrimonial: imóvel tem vantagem estrutural
Renda fixa prefixada perde valor real quando a inflação supera a taxa contratada. Tesouro Selic acompanha a inflação via Selic, mas está sujeito a períodos em que o juro real cai. Imóvel bem localizado tem comportamento diferente: o aluguel é corrigido anualmente pelo IGPM ou IPCA e o ativo em si tende a valorizar acima da inflação em regiões com demanda estrutural.
Isso significa que em cenários de inflação acelerada, o imóvel funciona como proteção patrimonial mais robusta do que a maioria dos ativos de renda fixa. Esse componente não aparece no yield anual, mas tem impacto real no patrimônio de longo prazo.
O que os números mostram em um horizonte de 10 anos
Simulação renda fixa: R$ 350.000 em Tesouro Selic
Com retorno médio de 11% ao ano líquido de IR (considerando ciclos de alta e baixa da Selic ao longo de 10 anos), R$ 350.000 se transformam em aproximadamente R$ 990.000 ao final do período. O capital está sempre disponível e o risco é mínimo.
Simulação imóvel: R$ 350.000 em studio próximo à USP Ribeirão Preto
Com yield líquido de 6% ao ano em aluguel e valorização histórica de 9% ao ano na região, o retorno total anual estimado é de 15%. Em 10 anos, o patrimônio imobiliário total, somando renda acumulada e valorização do ativo, chega a aproximadamente R$ 1.400.000.
A diferença de R$ 410.000 ao final de 10 anos representa o prêmio pela iliquidez e pelo risco adicional do imóvel. Para quem tem horizonte de longo prazo e não precisa do capital no curto prazo, esse prêmio compensa.
O cenário em que a renda fixa vence
Se o investidor precisar do capital em menos de 3 anos, renda fixa com liquidez é a escolha mais racional. Imóvel vendido antes do tempo certo costuma ser vendido com desconto, o que elimina o prêmio de valorização e pode reduzir o retorno abaixo da renda fixa do mesmo período.
Imóvel é um ativo de longo prazo. Quem entra com essa consciência e planeja a saída com antecedência colhe os resultados. Quem precisa de liquidez rápida está no ativo errado.
Por que investidores migram da renda fixa para imóveis
Diversificação e descorrelação de ativos
Quem tem todo o patrimônio em renda fixa está exposto a um único risco: o ciclo de juros. Quando a Selic cai, o retorno da renda fixa cai junto. Imóvel bem localizado tem comportamento diferente: a demanda por locação não depende da taxa de juros, e a valorização do ativo segue dinâmica própria.
Ter parte do patrimônio em imóvel e parte em renda fixa reduz a exposição a qualquer ciclo específico e cria uma carteira mais resiliente ao longo do tempo.
Renda recorrente com proteção inflacionária
O aluguel corrigido anualmente garante que a renda do imóvel acompanha a inflação. Em períodos de inflação acima do esperado, o investidor de imóvel está protegido. O investidor de renda fixa prefixada, não.
Patrimônio tangível com valor intrínseco
Renda fixa é um contrato. Se a instituição quebrar, o FGC cobre até R$ 250.000 por CPF por instituição. Imóvel é um ativo físico com valor intrínseco, registrado em cartório, que não desaparece com a falência de nenhuma empresa. Para muitos investidores, essa tangibilidade tem um valor que vai além do retorno financeiro.
Imóvel e renda fixa não precisam ser opostos
A comparação entre imóvel e renda fixa muitas vezes parte de uma premissa equivocada: que é preciso escolher um ou outro. Na prática, investidores com melhor desempenho no longo prazo costumam ter os dois na carteira, com proporções que variam conforme o horizonte de investimento e a necessidade de liquidez.
Entender quando e como cada ativo faz sentido é o que define uma estratégia patrimonial consistente. Para quem está avaliando a entrada no mercado imobiliário, o artigo sobre vale a pena investir em imóveis em 2026 contextualiza esse cenário com mais profundidade.
Conclusão: o melhor investimento depende do seu horizonte
Renda fixa vence no curto prazo pela liquidez e pela previsibilidade. Imóvel bem escolhido tende a vencer no longo prazo pela combinação de renda recorrente, proteção inflacionária e valorização patrimonial. A comparação entre os dois precisa considerar o horizonte do investidor, não apenas o retorno anual isolado.
Confiança não se constrói com promessa. Se constrói com análise. E análise começa com os números certos na mesa.
Quer simular o retorno de um imóvel comparado à sua renda fixa atual?
A equipe da EW faz essa comparação com os dados reais do mercado de Ribeirão Preto. Sem pressão de venda. Só análise objetiva para você decidir com clareza.
Fale com um consultor da EW Incorporações e simule quanto o seu capital pode render em um imóvel bem estruturado.